报告给出的市场底色是:2025年全球工业移动机器人销售规模63亿美元、销量26.5万台;中国市场销售规模261亿元,同比增长18.10%。规模在涨,渗透率却仍然很低——2025年全球无人叉车销量4.15万台,2021年至2025年复合增长率32.4%,全球渗透率不足2%。
这道落差被归结为四重门槛。一是部署周期长,传统方案要先做网络搭建、反光柱铺设和场地改造,从勘察到上线往往3至6个月,期间停产等待成本高;二是依赖集中式调度服务器,绑定调度平台与机房部署,环境波动或服务器异常就会触发停工调试;三是叉车控制系统与调度平台两套系统互相割裂,操作员和维护员要分开培训,上手门槛高;四是集中调度意味着前期一次性批量采购才能摊薄平台成本,投资回报周期被拉长。
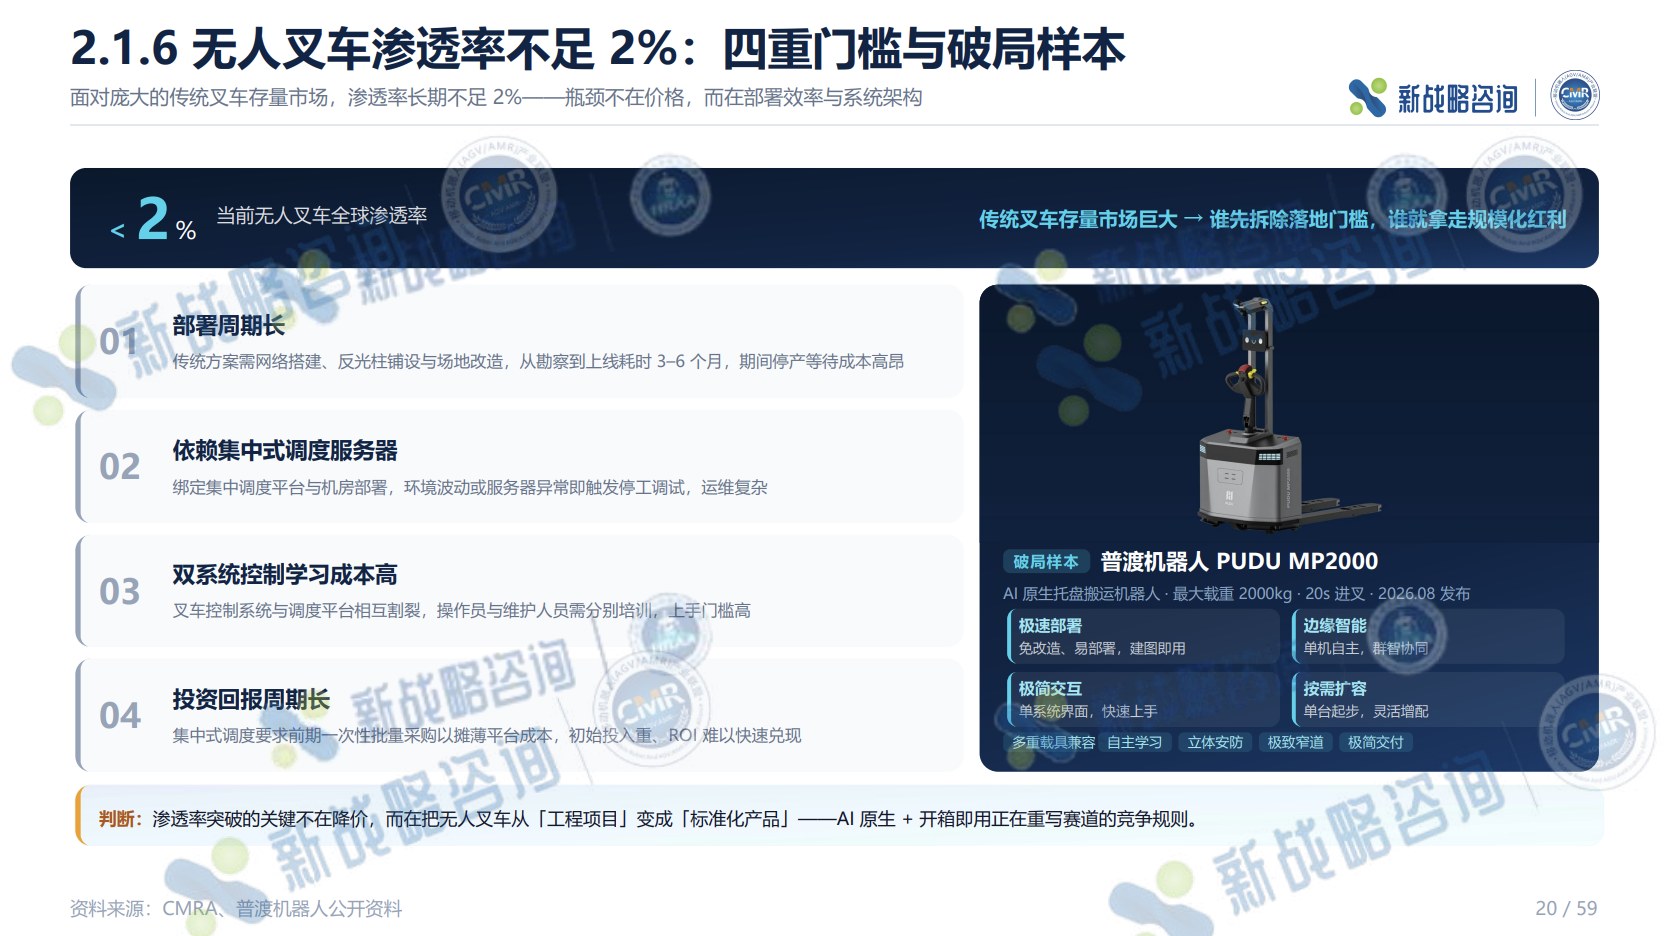
被报告当作破局样本的是普渡AI原生托盘搬运机器人PUDU MP2000。2000公斤最大载重、20秒进叉;免场地改造、建图即用,减少对现场基础设施改造的依赖;靠边缘算力单机自主运行,不再绑定集中式调度服务器;统一操作界面简化流程,支持单台起步、按需扩容;面向整托盘跨区与长距离运输支持自动充电,空载续航12小时,满载续航6小时。
这套设计回应的不是单台设备的参数,而是“引入一台无人叉车的完整成本”。企业可以先从一个搬运环节验证价值,再随业务需求逐步加设备,让自动化改造不必一次性押上整条产线。
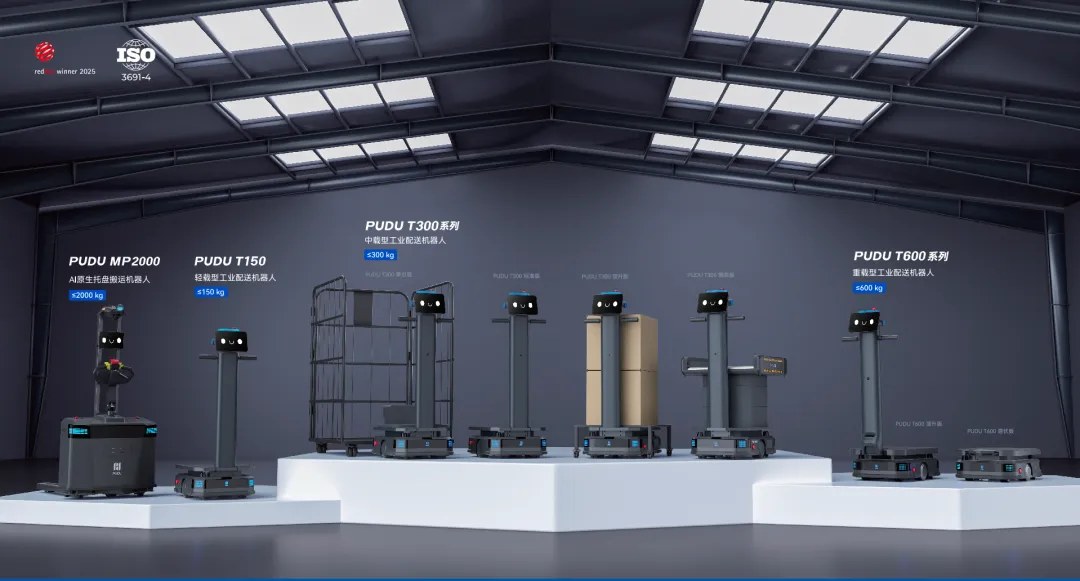
产品矩阵上,普渡工业已形成T150、T300、T600与MP2000的组合,载重从150公斤、300公斤、600公斤一路覆盖到2000公斤。T系列用视觉SLAM与激光SLAM融合定位、图形化任务配置和多机调度,承接线边配送、物料转运等高频需求;MP2000把应用范围延伸到重载整托盘搬运。
交付层面的两个数字更值得看。一是跨国复制:普渡已在某国际头部电子制造公司位于美国、墨西哥、罗马尼亚与英国的四个工厂完成部署,同一套方案在四种生产现场跑通,同时叠加了地面清洁与本地数据部署。二是单项目规模:仓储物流行业已有一个项目导入超过330台T300,做柔性转运与货到人拣选——这已经不是单点任务验证的量级。
技术底子上,普渡用“一脑多形”把具身基座大模型PuduFM与PuduAgent智能体平台搭成统一底座,让环境理解、任务规划和技能执行能在不同形态机器人之间复用。报告把PUDU D7列为移动操作一体化的样本:全向移动底盘加双臂作业,参与物料抓取与转移,与T系列、MP2000覆盖的物流任务形成互补。
报告同时给了保留意见:工业现场对可靠性、安全冗余和任务确定性要求更高,跨系统深度集成与异构车队协同仍需持续完善。智能能力的扩展要和具体工艺、交付条件、长期运行要求绑在一起看,不是把参数做高就能落地。
对安徽的制造企业来说,这套逻辑的现实意义在于选型口径变了。滁州、天长一带的汽车零部件、家电配套和锂电材料工厂,厂内物流的痛点通常不是“要不要上机器人”,而是通道窄、产线常改造、一次性投入压得太重。单台起步、建图即用的产品形态,比整体改造更容易通过第一道预算。芜湖、合肥的大型整机厂关注点不同,多车间、多楼层的车队协同与WMS、MES对接能力才是关键。
把无人叉车从工程项目变成标准化产品,是报告给出的判断。谁的部署门槛更低、扩容更灵活、单机就能独立跑起来,谁就先拿到规模化那一部分市场。
留下您的信息,我们会尽快联系您
我们会尽快与您联系
 微信二维码