9月20日,摩根士丹利发布报告,将2026年中国人形机器人出货量预测由2.8万台上调至5万台,并预计2030年出货量达44.6万台。这份大幅上修的预测,被业内视为机器人产业从演示走向量产的关键注脚。
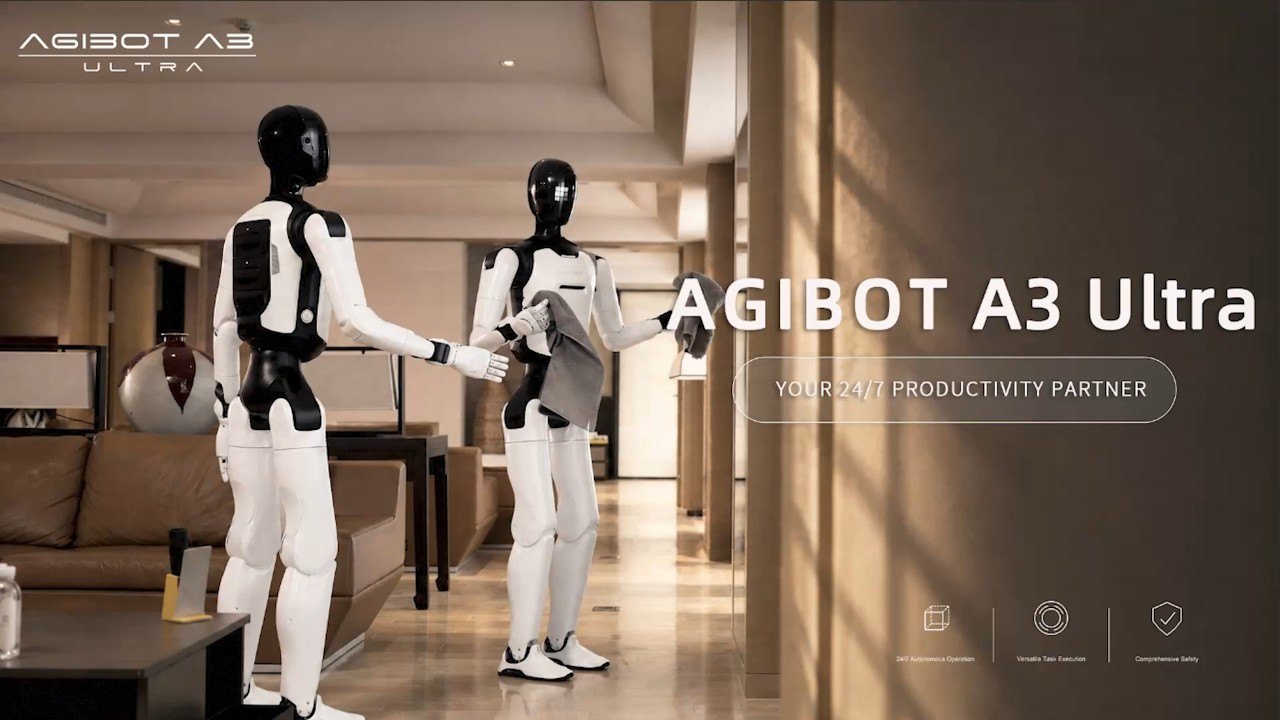
报告数据显示,2026年上半年中国供应商占全球人形机器人出货逾97%,相关市场同比增长272%,中国客户贡献了超过85%的需求。机构同时提醒,出货占比并不是唯一的计分板:美国仍在前沿模型、VLA开发与仿真领域保持领先,中国则掌控着可实现规模化的实体投入与供应链。真正的差距取决于美国软件领先能否维持足够长的时间,因为中国部署的每一支机队,都在持续收集可能缩小软件差距的真实世界数据。
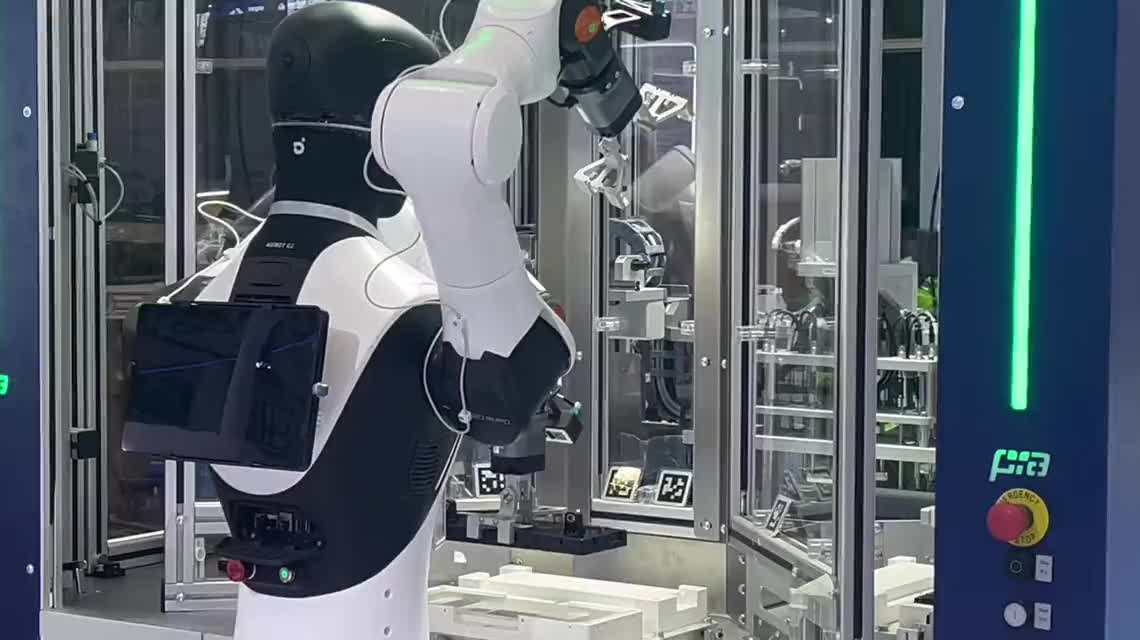
从产业侧观察,量产信号正在密集出现:车企与机器人企业先后启动自动化产线,核心零部件环节的融资与扩产同步加码,应用场景从工厂、仓储延伸至商业服务。上半年我国人形机器人出货量已突破4万台,制造业、物流、仓储等商用部署成为主要落地途径。
区域市场上,安徽的合肥、芜湖等地已形成覆盖核心零部件、整机与应用服务的产业集群,普渡机器人安徽代理商亦在为滁州、天长、宣城、六安等地的客户提供商用配送与清洁机器人的落地服务。随着规模效应释放,机器人单机成本与部署门槛有望进一步下降。
留下您的信息,我们会尽快联系您
我们会尽快与您联系
 微信二维码