2026 年,扫地机器人市场规模持续攀升,全球销售额预计达 75 亿美元,中国品牌凭借技术和供应链优势占据全球七成以上份额,行业正从"能否扫干净"全面转向"如何更省心、更智能"的深度竞争。从家用刚需到商用场景延伸,从单机清扫到全屋智能联动,扫地机器人正成为机器人产业最普及、迭代最快的细分品类。
从市场规模看,全球扫地机器人市场年增长率达 19.4%。中国品牌主导格局:中国品牌拿下全球七成市场份额,在技术、成本和供应链上形成全面优势,已取代 iRobot 等传统国际品牌的市场地位。清洁机器人领跑中国机器人出口,前 5 个月出口额达 140 亿元,占机器人出口总值七成以上。"懒人经济"驱动下,消费者愿意为省时省力买单,扫地机器人被视为提升生活品质的刚需产品。
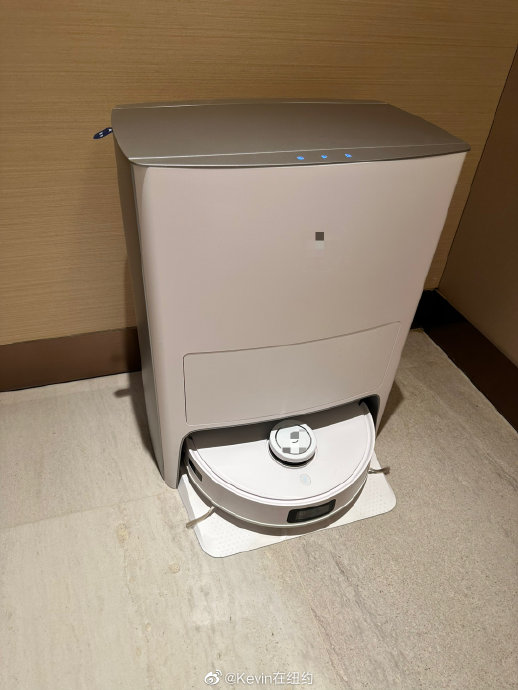
从竞争格局看,品牌梯队分明:科沃斯以近 50% 的全渠道销售额市占率稳居第一梯队;小米及石头科技合计约占 22% 位列第二梯队;海尔、美的等传统家电品牌及追觅、云鲸等专业厂商构成第三梯队。跨界巨头也在加入:大疆等高科技企业选择切入扫地机器人赛道,看中的正是其作为家用机器人普及率最高的品类,有望开启数十年的增长大市场。差异化竞争激烈,产品技术创新成为品牌抢占市场的核心,中高端机型吸力普遍超过 10000Pa,避障方案向"视觉 + 激光"融合方向演进。
从技术趋势看,行业正从"自动清洁"迈向"全程免维护"。自清洁基站已普及,机器人可自动清洗拖布、集尘、补水,甚至实现自动上下水。用户只需极少干预即可维持长期清洁。智能避障与路径规划方面,结合 SLAM 即时定位与地图构建、双目视觉等技术,机器人对复杂家居环境的适应能力大幅提升,避障准确率显著改善。针对毛发缠绕痛点,各品牌推出割毛滚刷、气旋导流滚刷等方案;机械臂等仿生结构则提升了边角清洁覆盖率。
从商用场景延伸看,扫地机器人正在向酒店、办公室、医疗机构等商业和公共服务领域扩展清洁需求。普渡科技旗下商用清洁机器人覆盖 80 多个国家和地区,其商用清洁机器人收入占率已位居全球前列。全屋智能联动方面,结合物联网和大数据,扫地机器人将与其他智能家居设备联动,提供更个性化、场景化的清洁服务。
从区域产业生态看,安徽正加快推动扫地机器人与商用清洁机器人的本地化部署。合肥作为全国家电产业重镇,集聚了一批扫地机器人代工与整机品牌;芜湖、滁州、宣城、六安、天长等地在酒店、商超、医院、政务大厅等场景持续引入商用清洁机器人方案。安徽代理商正联合品牌方,针对皖中、皖江城市带的酒店、医院、写字楼场景输出商用清洁一体化解决方案,推动扫地机器人与商用清洁机器人在区域市场的规模化落地。
业内观察人士认为,扫地机器人产业的下一阶段竞争,将从单一产品功能比拼升级到全屋智能生态与商用场景延伸的比拼。对消费者而言,"省心、省时、省尊严"将成为最终的买单理由;对企业而言,谁能率先把家用、商用两大场景打通,谁就能在 75 亿美元的全球市场中占据有利位置。
留下您的信息,我们会尽快联系您
我们会尽快与您联系
 微信二维码