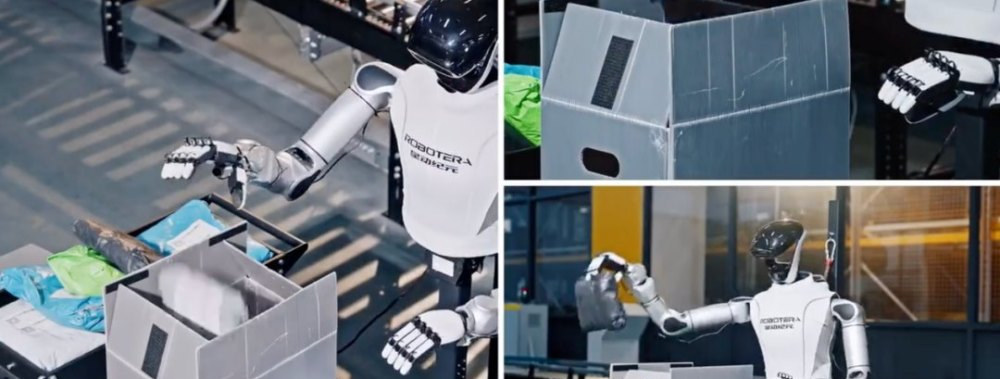
在快递分拣中心,一类新“员工”正在供件台旁站稳位置。它抓起形状各异的包裹,翻转、调整姿态,再稳稳放进自动分拣线,动作连贯得像个熟练工。不同的是,它可以连续作业十几个小时,单台常态供件效率稳定在每小时800到1000件。
这个数字放在人工面前并不算高——一名熟练供件员每小时能处理1300到1700件,机器人目前大约做到人工的八成。但如果把全天候作业、稳定性、以及“边干活边迭代”的能力一起算进账本,这笔投资的价值曲线是向上的。也正因如此,顺丰、京东物流、中国邮政三家头部企业,近一年不约而同把具身机器人放进了真实作业环节。
为什么是快递场景先跑通?答案藏在三个现实条件里。第一是活多且重复。国内每天数亿件包裹要经过中转场分拨,抓取、搬运、供件、装卸、码垛、建包,几乎全是高频重复动作。第二是场景适合训练。分拣中心的包裹规格虽杂,但作业流程标准化程度高,机器人可以在真实环境里边干边积累数据,产品迭代速度远快于实验室。第三是不必追求“长得像人”。行业需要的不是人形外壳,而是能补上自动化盲区的柔性操作能力,固定机械臂够用就继续用机械臂。
从落地路径看,三家企业的打法各有侧重。顺丰走的是“投资+场景”双轮:今年4月领投星动纪元新一轮融资,后者披露已与顺丰、中国邮政等合作进入10多个物流中心,二季度开启千台级交付。顺丰自身早已建成无人分拣、无人搬运、无人配送的作业体系,具身机器人补的是供件台这类柔性环节。中国邮政的切口更直接——广州邮区中心引入机器人在供包工位做抓取、翻转、定位、投放,单台稳定供件800件、高峰可达1000件,项目计划继续向1400件、1600件推进,指标是按“能顶几个人”来定的。
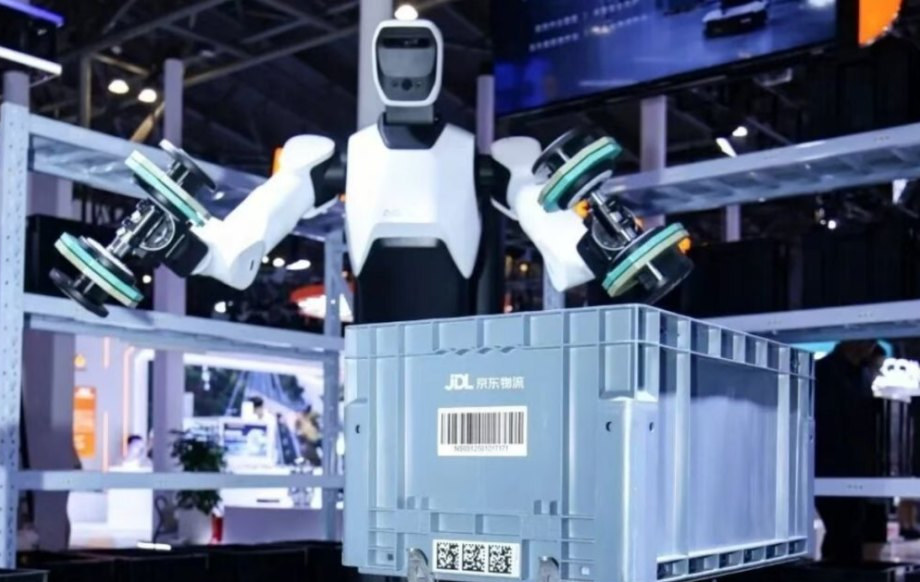
京东物流则把机器人放进了仓库。今年7月,京东物流与智元机器人联合推出重载具身机器人精灵G2 Max并进入智狼仓真实仓储作业,采用轮式底盘加双臂形态,重点承担入库环节的标准料箱搬运与码垛。之所以选这个环节,是因为出库、拣选、搬运早已高度自动化,唯独卸货入库高度依赖人工弯腰搬举,是整条链上最难啃的柔性短板。
三家案例指向同一个判断:当一个仓库已经铺满自动化设备,具身机器人的价值恰恰在“设备覆盖不到的空隙”。输送线擅长搬、不擅长拿;分拣机擅长按指令分流、不擅长处理异形件;而人最擅长的是判断与异常处置。未来的作业形态不是替代,而是分工——机器人供件、码垛、搬运,人负责最难的环节。
不过要真正规模化,还有几道关口得跨过去。故障率有多高,一天能否连续干满十几个小时,遇到破损件、软塌包裹会不会卡住,采购与维护成本能不能继续下降,稳定性是否支撑三四年回本,这些都是采购方会逐条追问的问题。对制造与流通企业来说,选型时更应把“单位时间有效作业量”和“全生命周期成本”放在一起算,而不是比对标称峰值效率。
在安徽,这类变化已经开始渗透到区域产业里。合肥、芜湖的汽车零部件与电子制造基地,滁州、天长的家电、仪表、新能源配套企业,车间内部件转运和成品入库环节都存在大量重复搬运;一些企业已用量产型工业配送机器人替代人工推车,普渡T300等中载配送机型在厂内物料流转中承担固定路线运输,普渡机器人安徽代理商在滁州、天长等地提供本地化部署与运维支持,帮助企业先跑通单条线、再逐步扩展。对中小企业而言,分期改造、单点验证的路径,比一次性重资产投入更稳妥。
行业下一个观察点是效率曲线的斜率。当单台供件效率从800件提升到1500件、稳定运行时间从10小时拉到18小时、采购成本随着供应链成熟继续下探,机器人在快递与仓储场景的角色就会从“试点”变成“标配”。这条路已经在走,只是速度取决于数据积累的厚度。
留下您的信息,我们会尽快联系您
我们会尽快与您联系
 微信二维码