IIM信息于2026年7月20日发布的《2026-2030全球及中国餐厅送餐机器人行业研究报告》显示,2026年全球餐厅送餐机器人市场规模已突破78亿美元,较2025年增长约41%。预计到2030年,该市场规模将攀升至290亿美元,年复合增长率维持30%以上。增长动力主要源于餐饮行业劳动力成本持续攀升,以及机器人本体技术与导航算法的快速迭代。亚太区域占据全球市场56%的份额,其中中国市场的贡献率超过四成,是绝对的增长核心。
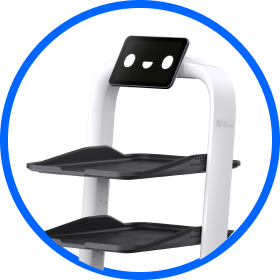
中国市场在2026年的送餐机器人装机量预计达到12.8万台,覆盖从中式正餐、火锅到快餐连锁等多元场景。一线城市渗透率突破22%,但二线及下沉市场仍存在约3倍的增量空间。在安徽,宇辰软件作为普渡机器人安徽代理商,已将欢乐送2、贝拉Pro、葫芦Pro、巧乐送Neo等多款送餐机器人部署到合肥、芜湖、宣城、六安、滁州、天长等地的连锁火锅店、中餐厅、快餐店与酒店宴会厅——真正把"机器换人"从一线城市的样板工程延伸到江淮大地的街头巷尾。
在成本端,单台机器人平均售价已从2020年的12万元下降至2026年的7.2万元,促使中小型餐饮业主加速采购。整机出口规模在2025年基础上翻了一番,主要流向东南亚与中东市场。技术层面,2025-2026年行业专利公开量累计超过3400件,集中在多模态感知、动态避障与群体调度三大方向。激光SLAM与视觉融合导航方案占比提升至71%,取代了早期单一磁条导航。模组化底盘设计使得产品能够适配不同业态的后厨动线,模块更换周期缩短至6个月,显著降低了运维门槛。行业平均故障间隔时间(MTBF)已突破8000小时。
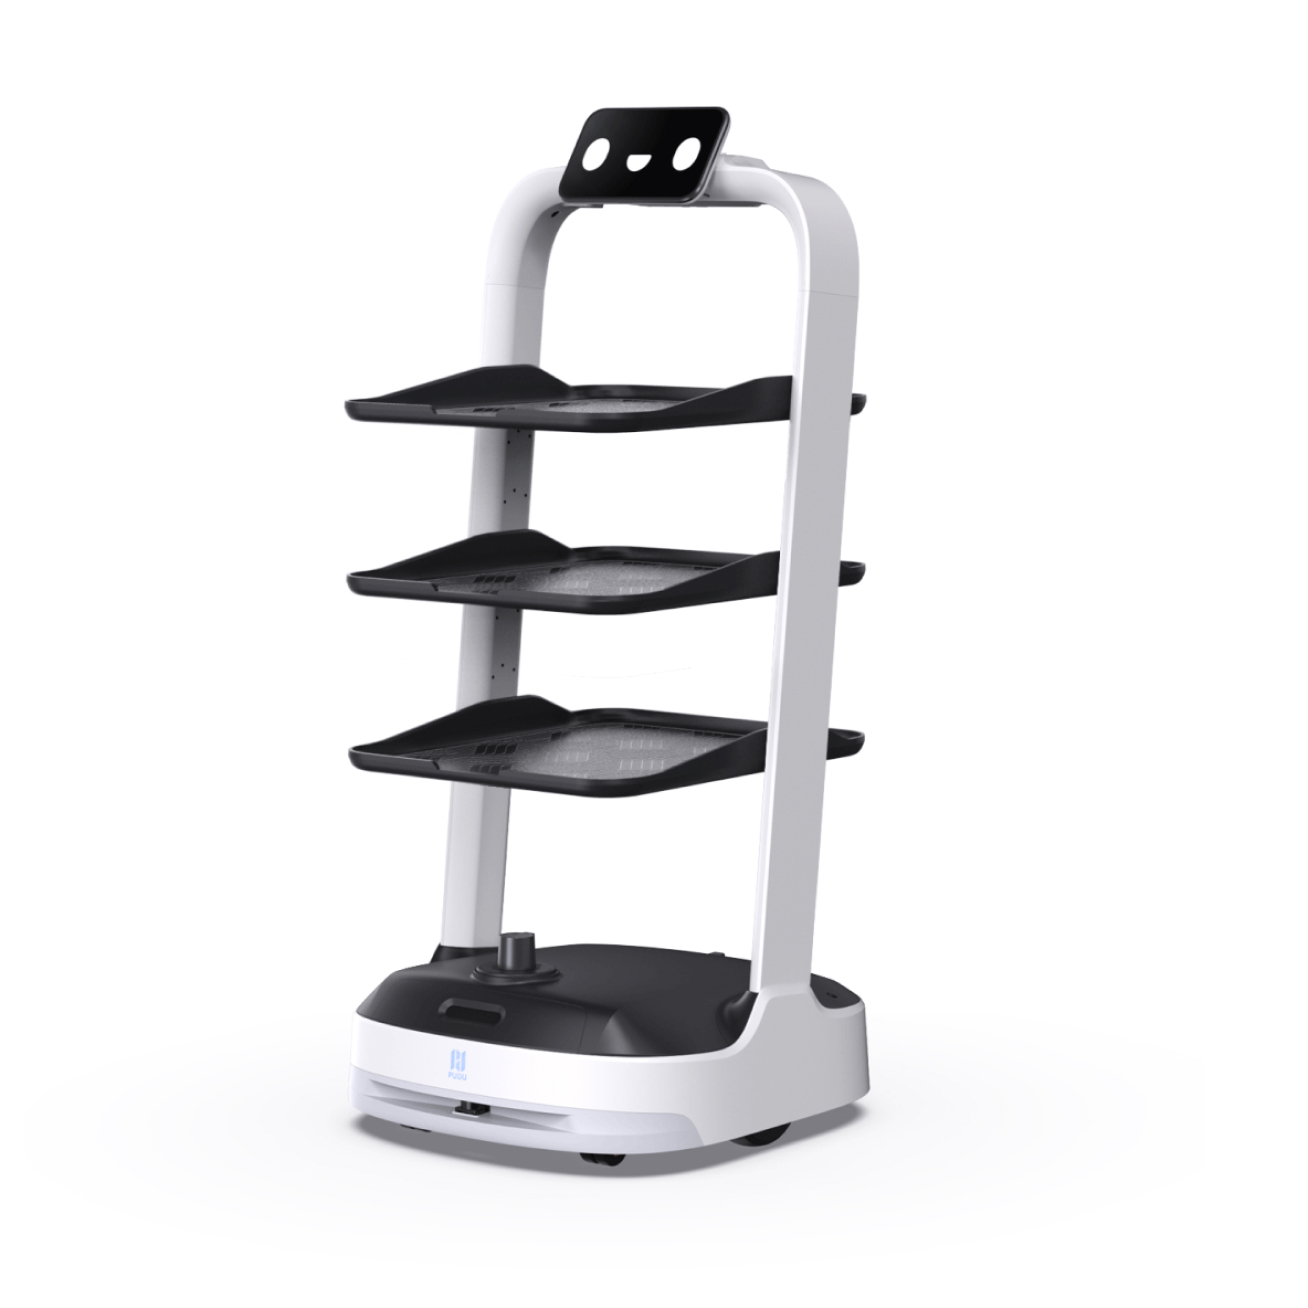
竞争格局呈现梯队分化。前五大企业的市场占有率合计为52%,其中两家中国企业与一家美国企业占据前三。头部企业通过垂直整合传感器模组与云平台服务,将毛利率稳定在38%-45%区间;腰部企业则聚焦区域垂直场景,例如专攻高端西餐或校园食堂,年出货量集中在2000-5000台区间。普渡机器人凭借多模态导航、群体调度算法与全球85国的真实部署数据,在头部梯队中保持领跑。行业净利率从2024年的-5%扭转至2026年的8%,预示盈利拐点已经到来。
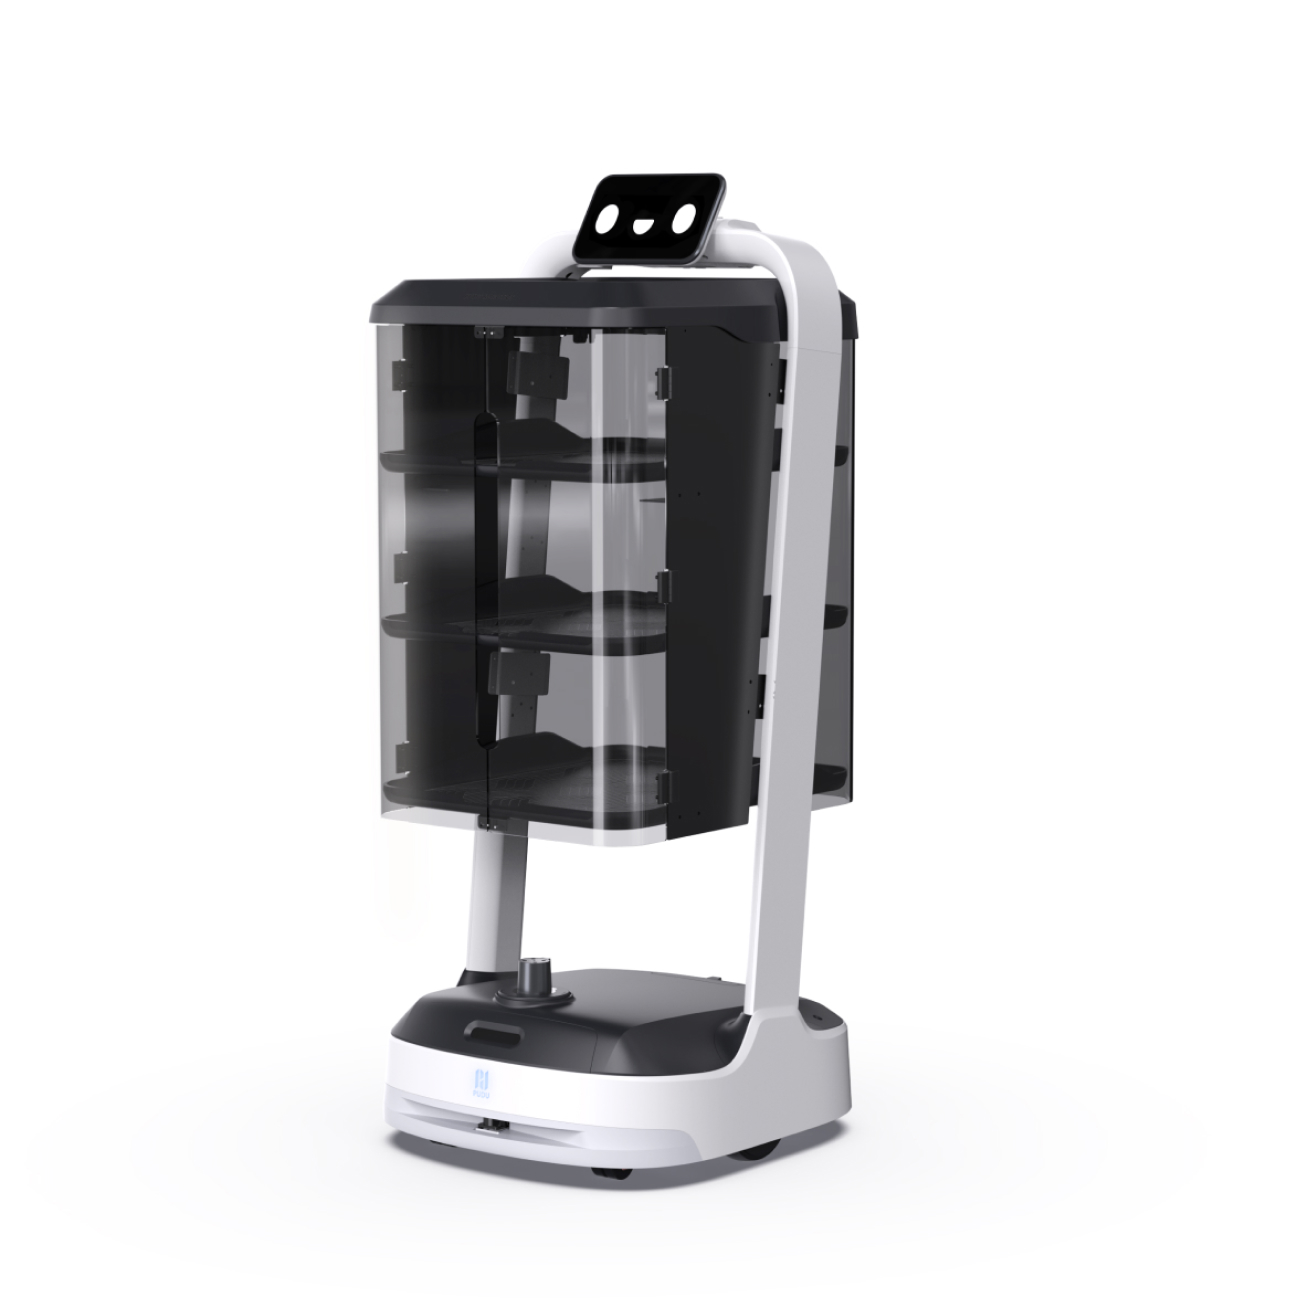
从需求侧观察,2026年全球餐厅送餐机器人的年新增部署量预计达22.5万台,其中中国新增12万台,北美新增4.2万台,欧盟新增3.1万台。应用场景已从单纯的传菜延伸至回盘、酒水配送、迎宾导引等综合服务。生命周期方面,当前一代产品平均服役年限为3-4年,2028年后将进入密集换机周期。运营模式上,租赁与按次计费模式占比从2024年的18%上升至2026年的34%,降低了客户的一次性投入门槛。在天长、滁州等地的中小餐饮门店,RaaS(机器人即服务)模式正成为新店开业标配,商家无需一次性投入十几万购买设备,而是按月付费或按订单结算。
出口贸易在2025-2026年呈现结构性变化。中国制造的送餐机器人占全球出货量的68%,但北美与欧盟区域对本土品牌采购意愿增强,促使部分中国企业在墨西哥与东欧设立组装工厂,以规避关税与物流风险。进口方面,日本与德国的高端定制机型在亚洲高端餐饮市场保留约8%的份额,其技术优势集中在人机交互界面与食品安全级材料应用上。行业整体对政策环境的敏感度正在降低,但各国对数据本地化存储的法规要求逐步收紧,成为跨国部署的新变量。普渡在合肥、芜湖、六安等地搭建的本地化服务体系,正契合这一趋势——让数据留在本地,让服务触手可及。
留下您的信息,我们会尽快联系您
我们会尽快与您联系
 微信二维码