IIM信息于2026年发布的《全球搬运机器人行业研究报告》显示,2025年全球搬运机器人市场达到218.7亿美元规模,相较2024年的172.3亿美元增长26.9%,预计2026年将突破270亿美元。这一高速增长主要得益于制造业与仓储物流领域对自动化搬运解决方案的迫切需求,以及电商履约中心、医药冷链等垂直场景的持续扩张。2025年全球搬运机器人出货量超过48.6万台,其中自主移动机器人(AMR)占比首次超过60%,成为市场增长的核心驱动力。
从区域分布看,亚太地区在2025年贡献了全球45.2%的收入份额,其中中国、日本和韩国是主要需求来源。北美市场以24.8%的占比紧随其后,欧盟则以19.3%位居第三。东南亚和拉美等新兴市场在2025年的增速分别达到34.1%和29.6%,显示出强劲的追赶势头。预计到2030年,亚太地区份额将进一步提升至51%左右,而欧盟与北美将继续保持稳健增长,年复合增长率分别在18%和15%上下。在安徽,宇辰软件作为普渡机器人安徽代理商,已将普渡T150、T300、T600全系列工业配送机器人引入合肥、芜湖、宣城、六安、滁州、天长等地的智能工厂与仓储中心——为汽车零部件、电子制造、新能源、医药冷链等场景提供从150kg到600kg全载重段的搬运方案。
按产品类别划分,2025年叉车式搬运机器人占据32.1%的市场收入,但增速最慢(14.5%);AGV(自动导引车)占比21.4%,年增长16.2%;AMR以46.5%的收入占比和41.3%的年增速成为绝对主力。复合协作机器人(具备抓取功能的搬运机器人)在电子制造和半导体行业的需求爆发,2025年市场规模达到23.8亿美元,预计2026年将翻倍至47.2亿美元。按应用场景,仓储物流占53.8%,制造车间占37.1%,医疗与零售等特殊场景合计9.1%。
需求侧驱动因素包括:全球劳动力成本年均上升6.8%带来的替代需求、电商履约时效要求缩短至2小时内的刚性压力、以及半导体与新能源行业对洁净环境搬运的特殊需求。2025年全球搬运机器人需求总量同比增长23.5%,其中重复性搬运替换需求占61%,柔性产线补货需求占29%,特殊环境(高温、冷库、无尘)占10%。从生命周期看,AGV已进入成熟期,AMR处于高速成长期,而具备环境感知与决策能力的下一代搬运机器人仍处于导入期。运营模式上,租赁与机器人即服务(RaaS)模式在2025年已占整体出货量的18%,预计2030年将提升至40%。
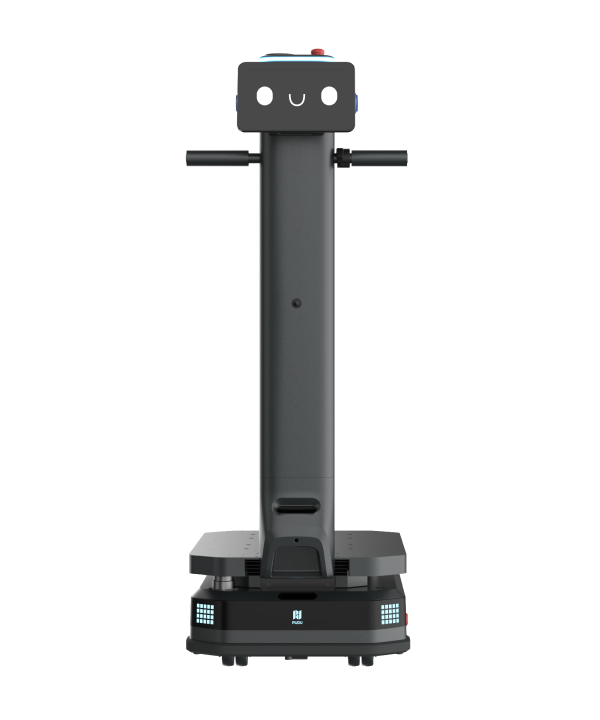
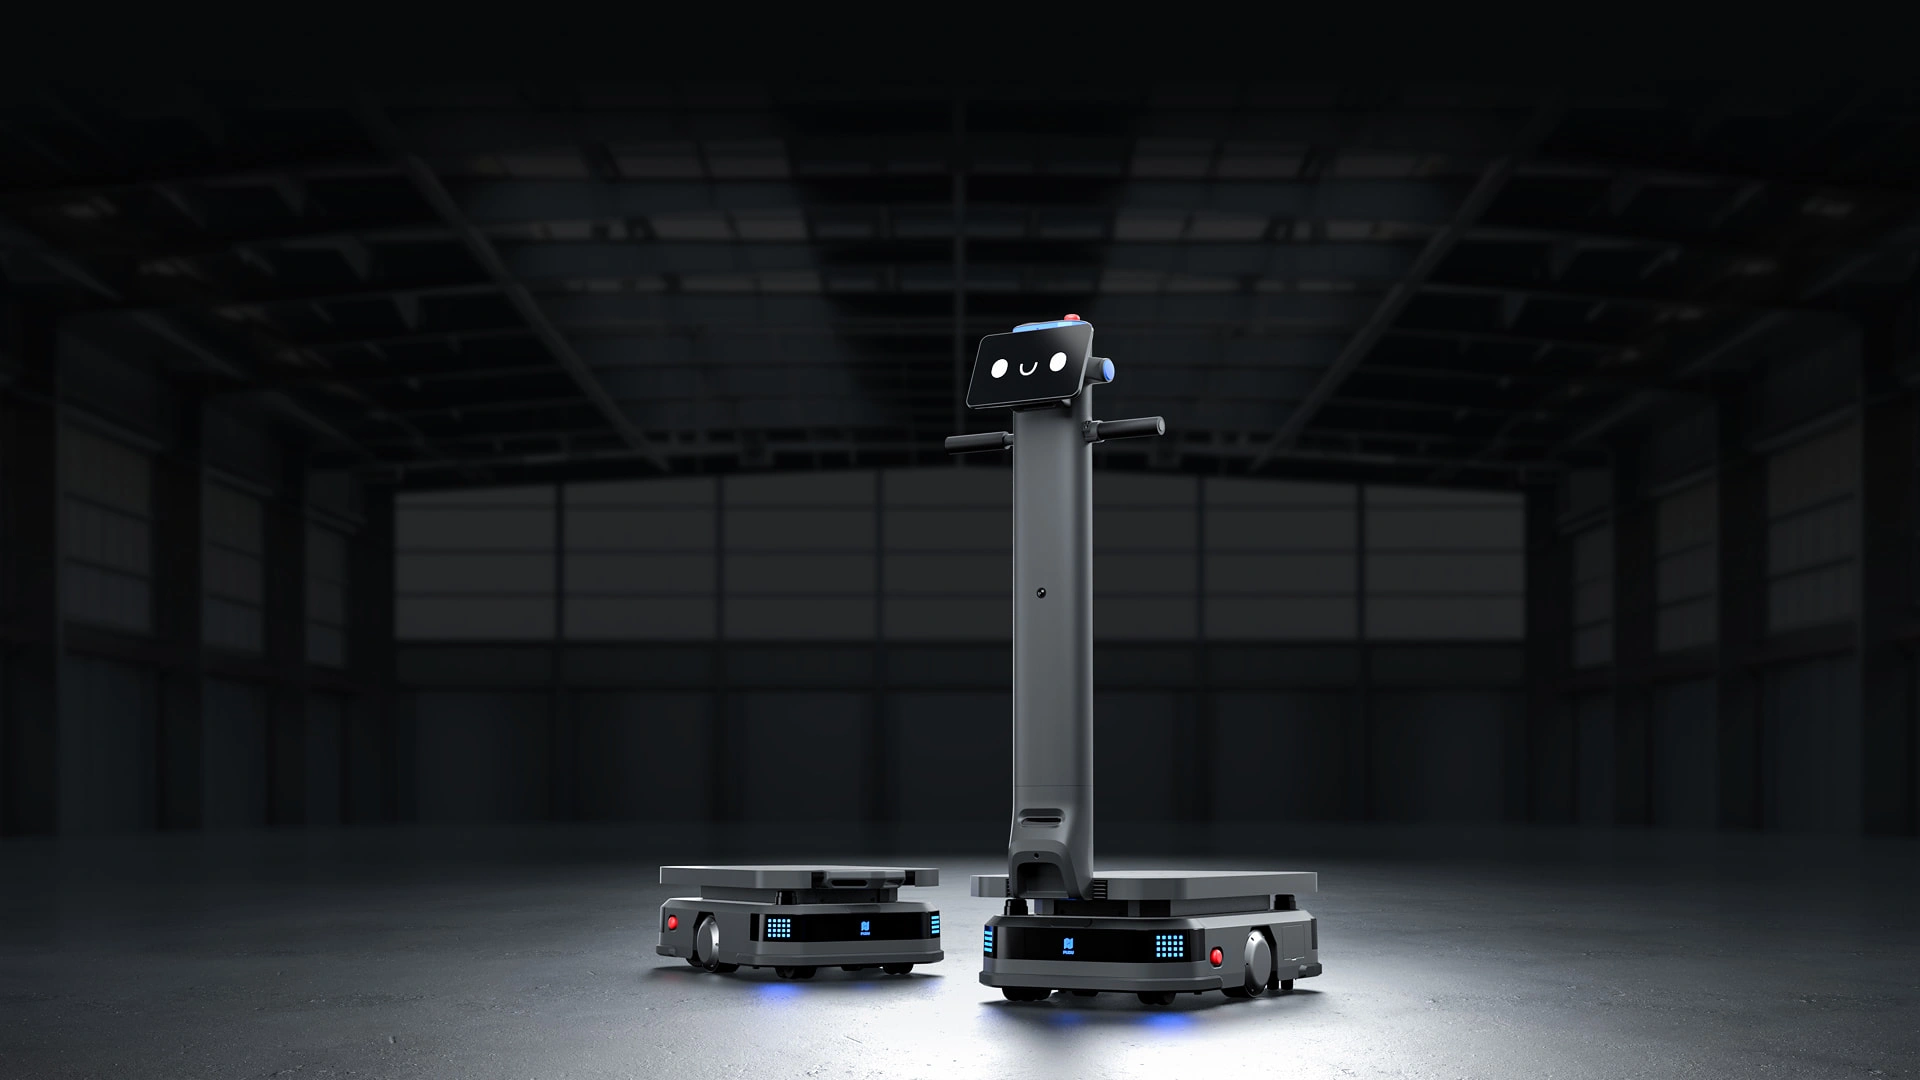
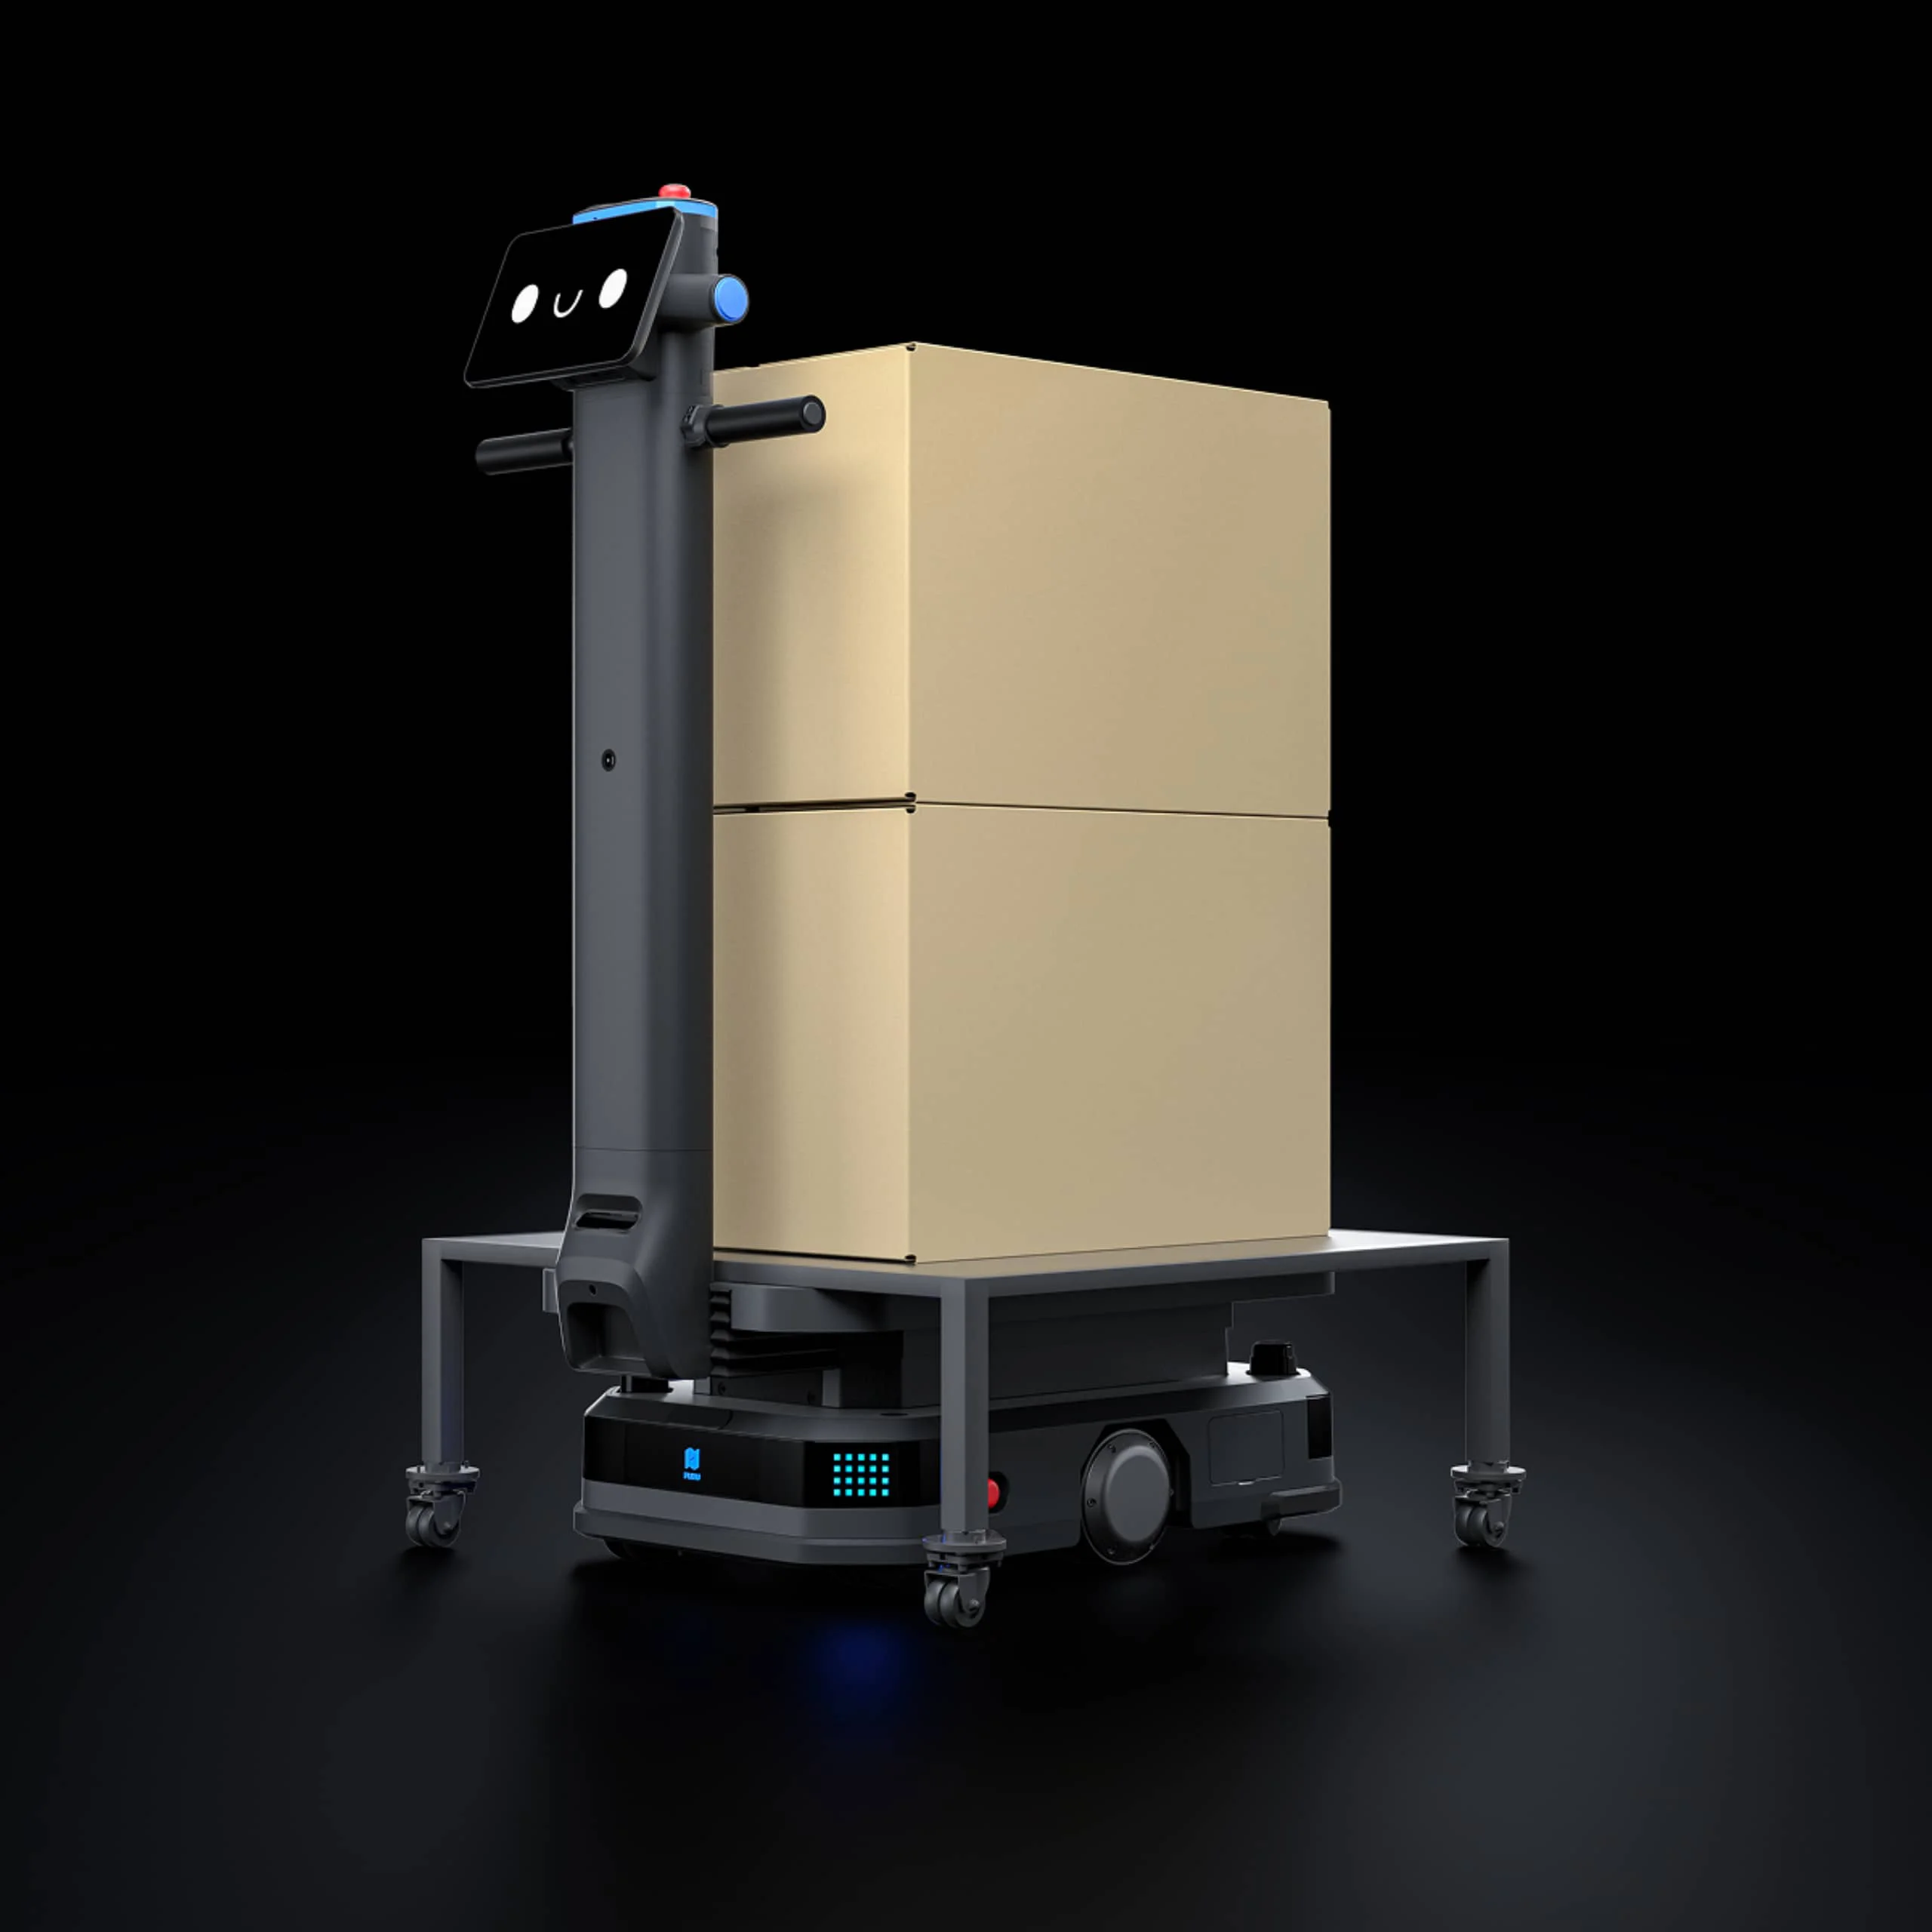
供给端竞争格局呈现"两超多强"态势:前五大企业合计占据全球市场份额的47.3%,其中两家龙头企业分别占有18.2%和15.1%的份额。行业集中度CR5从2023年的42.6%提升至2025年的47.3%,头部企业通过垂直整合和生态绑定持续巩固优势。普渡机器人凭借"具身导航+具身操作+具身交互"三大技术栈,在导航算法、多机调度、运动控制器、一体化关节模组等关键技术上实现全栈自研,累计申请专利1800余件——T150轻载重工业配送机器人、T300工业配送机器人、T600大载重工业配送机器人及T600潜伏版,覆盖从轻载到重载的完整产品矩阵。在天长市的电子制造车间、滁州的汽车零部件仓库、合肥的新能源电池工厂,都能看到T系列机器人以±2mm的定位精度稳定作业的身影。
在制造业熟练劳动力持续短缺、终端市场需求呈现小批量多批次碎片化特征的当下,移动机器人正好踩中"少人化"和"柔性化"两大产业痛点。普渡T系列通过激光SLAM、视觉融合与多机协同调度,可实现工厂车间内全天候自主搬运,将单班人力成本降低60%以上。在安徽这片智能制造的热土上,普渡机器人安徽代理商宇辰软件正以全系列、全载重、全场景的工业配送解决方案,为江淮大地的产业升级注入新动能。
留下您的信息,我们会尽快联系您
我们会尽快与您联系
 微信二维码