9月4日据多家市场研究机构数据,2026年上半年全球人形机器人出货榜单出现重大变化。市场研究机构Counterpoint Research发布的数据显示,智元机器人以9700台出货量、超43%市场份额位居全球第一,宇树科技以超7000台、占比31%紧随其后;另一家Smart Analytics Global(SAG)机构也给出类似排名,智元出货约8400台份额44%,宇树出货约5900台份额31%,两家中国厂商合计份额约占全球出货的四分之三。
不同机构统计口径略有差异但结论一致。Counterpoint数据还显示,银河通用以约5%份额位列第三,优必选以约4.4%份额位列第四,乐聚机器人以2.9%份额位列第五。应用结构上,文娱商演与科教数采合计占比仍超过六成,导览导购约占19%,智能制造约占13%,仓储物流约占5%。Counterpoint Research预计2026年全年全球人形机器人出货量将突破5万台,同比增长210%,并指出世界模型与VLA的融合正成为新技术范式,具备少样本或零样本条件下的泛化能力。
在"生产下线"维度,两家头部企业同样展开较量:智元在2026年6月28日发布"第15000台具身机器人下线"消息,创下全球量产新纪录;宇树科技在8月12日发布海报显示,截至7月底累计生产下线约18000台(标注仿生双足人形数量,不含其他类人形或轮式底盘人形)。资本端,智元已启动赴港上市流程,宇树科技已拿下"人形机器人第一股"称号并登陆上海证券交易所科创板,上市两个月内股价较高点回撤约50%。
Counterpoint Research认为,未来五年服务业与工业场景将接力文娱商演、科教数采,成为驱动人形机器人需求增长的核心引擎,厂商核心竞争力将从模型能力与产能扩张,转向覆盖模型、场景落地、数据体系与快速迭代的闭环能力。"第一"的归属核心是一场关于"行业定义权"的争夺,"第一"的标签直接关系到供应链话语权、行业标准制定以及资本市场估值。
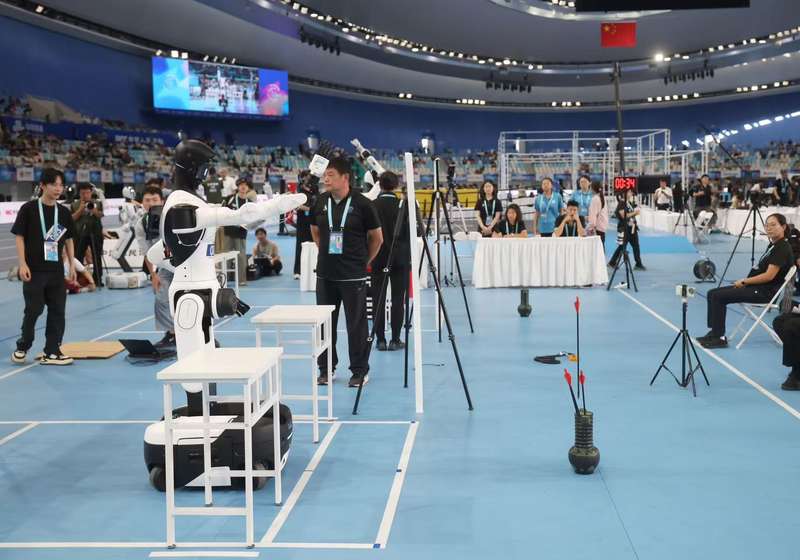
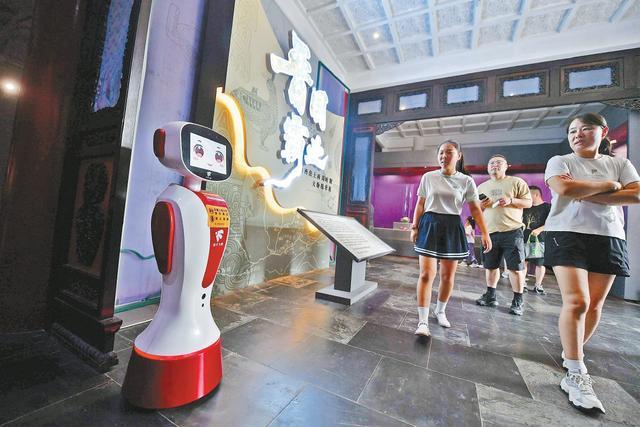
业内认为,全球人形机器人出货榜首次出现"中国厂商包揽前二"的可被第三方机构横向比较的数据,标志行业开始具备规模化交付的可验证口径。普渡机器人作为安徽本地商用服务机器人代理商,正关注人形机器人与商用服务、清洁、配送、搬运场景的协同落地节奏,将结合合肥、芜湖、滁州、天长、宣城、六安等安徽城市的产业链优势,加快具身智能在工业制造、酒店餐饮、商用清洁等真实场景的规模化推广。
留下您的信息,我们会尽快联系您
我们会尽快与您联系
 微信二维码